


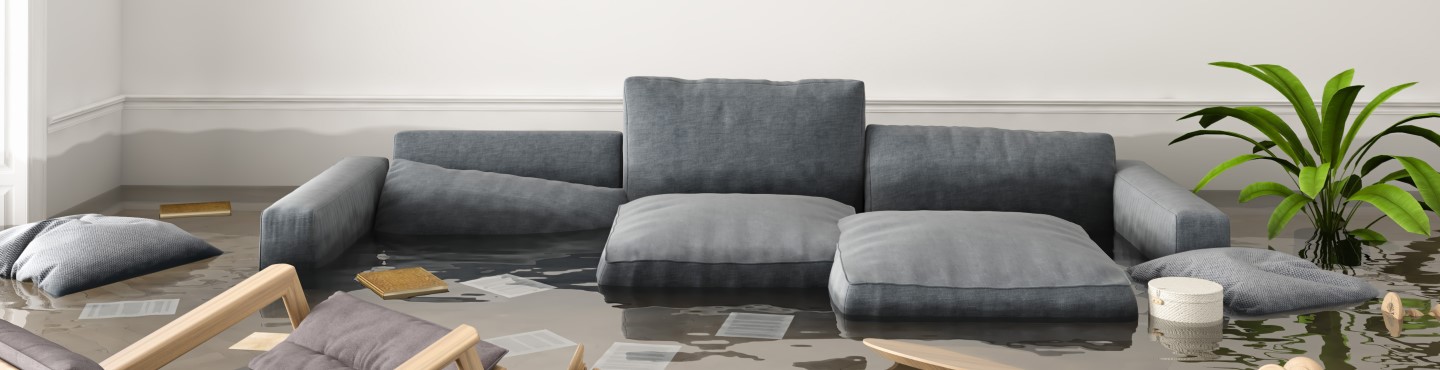
ביטוח דירה הוא אחד הביטוחים החשובים שקיימים והסיבה לכך ברורה - הדירה שבה אנחנו גרים היא הנכס היקר ביותר שבבעלותנו. המטרה של ביטוח דירה הוא לכסות אותנו מפני שורה של נזקים הקשורים לדירה כמו לדוגמא - פריצה, נזקי אש, התפוצצויות, נזקי מזג אוויר ורעידת אדמה.
מה כולל ביטוח דירה?
הפוליסה התקנית והבסיסית של ביטוח הדירה מורכבת משני סוגי ביטוחים: ביטוח מבנה וביטוח תכולה. ביטוח המבנה מכסה נזקים למבנה הדירה או הבית כמו קירות, רצפה או תקרה וגם למערכות שהינן חלק מהמבנה כמו חשמל, אינסטלציה ומיזוג אוויר. ביטוח התכולה מכסה נזקים שעלולים להיגרם לתכולת הדירה, כולל רהיטים, חפצי ערך, בגדים, כלי מטבח ועוד.
עם זאת, חשוב לזכור כי שני ביטוחים אלה מכסים רק מה שמפורט בפוליסה. ביטוח מבנה לדוגמא, לא מכסה מקרים של חדירת מים שחלחלו מבחוץ דרך הקירות. ביטוח התכולה מחריג שורה ארוכה של פריטים בהם צ'קים, תעודות, כרטיסי הגרלה, כלי נשק, תחמושת ועוד.
מהן ההרחבות לביטוח דירה?
בנוסף לשני כיסויי היסוד, הפוליסה התקנית כוללת גם שלוש הרחבות שאינן כלולות בחבילה הבסיסית, אך ניתנות לרכישה בתשלום נוסף. ההרחבות הן ביטוח סיכוני מים ונוזלים אחרים (צנרת), ביטוח אחריות כלפי צד שלישי וביטוח סכום נוסף בבית משותף.
- ביטוח סיכוני מים ונוזלים אחרים: מכסה בגין נזקים למבנה או לתכולה בעקבות דליפה או הימלטות של מים ממתקני הצנרת של הדירה.
- ביטוח אחריות כלפי צד שלישי: מכסה את המבוטח במקרים שבהם נגרם נזק לגוף או רכוש לאדם אחר שאינו המבוטח או בני משפחתו, כתוצאה מהתנהגות מסוימת של המבוטח או משפחתו. זאת בתנאי שהאירוע אירע בדירה, קשור אליה או נובע ממנה. תביעות צד שלישי על נזק שנגרם בדירה או כתוצאה ממשהו שקרה בדירה, עלולות להיות סיפור ארוך ויקר, הן מבחינת סכומי הפיצויים והן מבחינת עלויות ההגנה המשפטית. לכן, מומלץ בחום לא לחסוך דווקא כאן.
- ביטוח סכום נוסף בבית משותף: הרחבה קריטית לאנשים שבבעלותם דירה בבית משותף. ביטוח זה מבטיח שתקבלו את ההפרש בין מחיר השוק של הדירה לבין עלות ההקמה שלה מחדש, במקרה של נזק מקיף (יותר מ-70%) או במקרה שהבניין נחרב כולו כתוצאה מרעידת אדמה.
חשוב לדעת כי מעבר לעובדה שקיימים פריטים שאינם מכוסים במסגרת ביטוח הרכוש, קיימים בפוליסה חריגים לפיהם גם אם נגרם נזק, אין כיסוי ביטוחי כמו במקרים של מלחמה, טרור, אירוע גרעיני וכד'.
כמה עולה ביטוח דירה? כך תחשבו
ביטוח דירה אינו ביטוח יקר יחסית וכאמור חשיבותו עצומה. אם הביטוח יותאם לכם ולמשפחתכם באופן אישי, הוא יכול לחסוך הוצאות שהיו עלולות להעמיד את כלכלת המשפחה שלכם בסכנה ברורה ומיידית.
אז כמה עולה ביטוח דירה בישראל ואיך מחשבים את עלותו? מחיר הביטוח נגזר ממכלול גורמים, בהם ערך הנכס, גודלו במ"ר, מיקומו הגיאוגרפי, מספר הדיירים שחיים בו, האם הוא בית צמוד קרקע או דירה בבניין קומות (ואם בבניין, באיזו קומה?) מהן ההרחבות שהוספתם, מה גובה ההשתתפות העצמית, האם ויתרתם על כיסוי לרעידת אדמה, מה רמת המיגון בנכס (סורגים, פלדת, כלב מאיים) ועוד.
כדי להשוואת הצעות מגורמי ביטוח שונים, מומלץ להיכנס למחשבון ביטוח הדירה של רשות שוק ההון, ביטוח וחיסכון במשרד האוצר. במחשבון תחילה תתבקשו לבחור האם אתם מעוניינים לקבל הצעה על ביטוח מבנה, ביטוח תכולה או על ביטוח מבנה ותכולה גם יחד. אם בחרתם במבנה ותכולה, תועברו לעמוד נוסף שבו תתבקשו למלא את השדות הבאים:
- סוג מבנה וקומה: בית פרטי, בית דו-משפחתי, קומת קרקע /ביניים/אחרונה או פנטהאוז בבניין משותף.
- גיל המבנה (בשנים).
- סכום ביטוח המבנה.
- כיסוי לנזקי מים: שרברב מטעם חברת הביטוח, שרברב לבחירת המבוטח או ללא כיסוי כלל.
- האם הוגשו בשנים אחרונות תביעות בביטוח מבנה (למעט תביעות נזקי מים): ללא תביעות, תביעה אחת בשנה האחרונה, תביעה אחת לפני שנה, תביעה אחת לפני שנתיים, שתי תביעות ויותר בשלוש השנים האחרונות.
- האם הביטוח נרכש לצורך משכנתא: כן או לא.
- סכום ביטוח התכולה (בש"ח).
- האם הוגשו תביעות בשנים האחרונות בביטוח תכולה: ללא תביעות, תביעה אחת בשנה האחרונה, תביעה אחת לפני שנה, תביעה אחת לפני שנתיים, שתי תביעות ויותר בשלוש השנים האחרונות.
לאחר מילוי השדות והקלקה על כפתור "לחץ להשוואה", תקבלו עמוד מסכם ובו הצעות ביטוח מחברות ביטוח שונות בהתאם לנתונים שדיווחתם. מיון ההצעות יופיע כברירת מחדל לפי מחיר שנתי, אולם ניתן להציגן גם לפי מדד השירות (מדד אובייקטיבי להערכת רמת השירות בחברות) או שמות החברות.
בטבלה ההשוואתית יופיעו בכל עמוד בצד שמאל כפתורי "הצג מידע חשוב" שיפרטו בדרך כלל הנחות, הטבות והרחבות שכל חברה נותנת או מציעה. בכמה מהמקרים ניתן למצוא תחת כפתור זה גם מה לא כלול בפוליסה - מידע שחשיבותו רבה. בתחתית הטבלה ההשוואתית מופיעים שני קישורים שכדאי לבדוק: סעיף "האותיות הקטנות" שחשוב להכיר, ופירוט והרחבה על מדד השירות.
בדקו את גובה ההשתתפות העצמית שתידרש במקרה של אירוע ביטוחי, השתתפות עצמית גבוהה פירושה הוזלה בפרמיה ולהיפך
סעיף האותיות הקטנות מפרט כמה דרכים להוזיל את ביטוח הדירה על ידי לקיחת סיכונים מחושבים, כמו ויתור על כיסוי רעידת אדמה או ויתור על כיסוי לגניבת תכשיטים. שם, גם מופיעה ההערה החשובה הבאה: "התעריפים המוצגים הנם תעריפים מקסימליים עבור המאפיינים שהוזנו. יחד עם זאת, עשויים להיות שינויים בתעריפים בשל מאפיינים יחודיים של הנכס".
שני טיפים לסיום: ראשית, בדקו את ערך הכינון בהצעות שאתם מקבלים מחברות הביטוח, כלומר את הסכום שיידרש לבנות את הדירה או הבית מחדש, אם ייהרס לגמרי. ערך הכינון נקבע בדרך על ידי שמאי, אך יהיו חברות שיציעו לכם להפחית אותו בתמורה להוזלת הפרמיה בפוליסה. במקרה זה, הסיכון גדול מדי ולכן הוא אינו מומלץ.
שנית, בדקו את גובה ההשתתפות העצמית שתידרש מכם באירועי הביטוח השונים הכלולים בפוליסה. השתתפות עצמית גבוהה פירושה הוזלה בפרמיה ולהיפך. בררו היכן אתם מעוניינים להיות על הסקאלה הזו.