


בדומה לכל סוגי הביטוחים, גם את ביטוח המבנה אנו רוכשים מתוך תקווה שלעולם לא נידרש להפעיל אותו, אך לצערנו ביתנו עלול להיפגע משלל סיבות. מה נעשה במקרה של נזק גדול כתוצאה מנזילה, שריפה או שיטפון? עבור מקרים כאלו ביטוח מבנה נועד לספק פיתרון. אירועים שבהם מבנה הדירה נפגע, ויש צורך לאפשר למבוטחים לשפץ או לתקן את הנזק, במטרה להחזיר את המצב לקדמותו. אז כמה עולה ביטוח מבנה, אילו כיסויים הוא כולל ואיך לבצע השוואת מחירים נכונה כדי לבחור בביטוח המתאים?
מה כולל ביטוח מבנה?
ביטוח מבנה מתייחס לשלל נזקים שיכולים להיגרם לתשתיות הנכס כמו מערכת חשמל, צינורות המים וגופי החימום והסקה. בנוסף, מכסה הביטוח נזקים אשר נגרמו למבנה עצמו, בין אם מדובר בקירות, גג, תקרה או רצפה. בביטוח כלולים גם כל צמודי המבנה כמו ארונות מטבח, ארונות אמבטיה וכד'. אם לדירה יש מרפסת, או שער קבוע, גם הם כלולים בביטוח המבנה. כמו כן, ביטוח מבנה בסיסי מכסה אירועים יוצאי דופן כמו רעידות אדמה או פגיעת ברק.
אילו כיסויים אפשר להוסיף לביטוח מבנה?
הכיסויים הבסיסיים הכלולים בביטוח המבנה מכסים שלל אירועים שעלולים להתרחש, אך לא את כולם. על מנת להשלים את מעטפת ההגנה על הבית שלכם, ניתן להוסיף לביטוח מבנה לדירה כיסויים נוספים:
- כיסוי צד ג' לדירה: כיסוי חשוב במיוחד שמופעל במקרה שבו איש מקצוע או אורח רגעי נפגע פיזית בשל מפגע בדירה שלכם. במקרה כזה, יכול הנפגע להגיש תביעה נגד בעל הדירה בטענה שנהג ברשלנות. כיסוי צד ג' נועד להתמודד בדיוק עם תביעות מסוג זה, כאשר ניתן לרכוש ביטוח צד ג' לדירה גם במסגרת ביטוח תכולה.
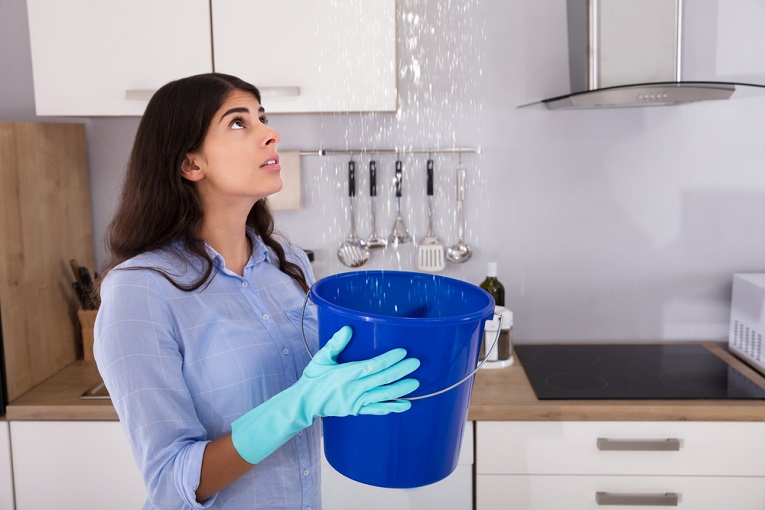
- כיסוי לנזקי מים: אחד הנזקים הנפוצים ביותר בדירות בישראל נובע מנזילות מים, בין אם הנזילה התרחשה בנכס שלכם, או בדירת השכן מעליכם. הוספת כיסוי לנזקי מים, תסייע לכם להתמודד עם העלויות שהכרוכות בתיקונים.
- כיסוי סכום ביטוח נוסף בבית משותף: מקנה פיצוי נוסף במקרה נזק של 70% ומעלה לבניין משותף עקב רעידת אדמה. כיסוי זה יסייע לדיירים להקים מחדש את בניין המגורים שלהם.
- כיסוי למבנה בדירה לא תפוסה: כיסוי המספק מענה לנזקים שנגרמו למבנה בדירה או בית, אשר נותרו ריקים למשך 60 יום או יותר.
- כיסוי שבר תאונתי: הכיסוי מיועד למקרה שנגרם נזק לכלים שבירים שהם חלק ממבנה הדירה כמו אמבטיה, חלונות, אסלות וכד'.
המחשבון הוא כלי נהדר כדי להשוות מחירים, אבל כדי לקבל הצעה המותאמת בדיוק עבורכם, תידרשו לפנות ישירות אל חברת הביטוח.
כמה עולה ביטוח מבנה?
התשובה לשאלה "כמה עולה ביטוח מבנה" משתנה על פי שני גורמים. הראשון הוא המבנה עצמו - שטח, מספר חדרים, ערך השוק, מיקום, אמצעי המיגון ועוד. הגורם השני הוא הכיסויים הביטוחיים הכלולים בפוליסה, כאשר כל אחד מהם מוסיף למחיר.
על מנת להקל על מי שמעוניין להעריך את עלות הביטוח הצפויה, רשות שוק ההון, ביטוח וחיסכון העמידה לרשות הצרכנים מחשבון ביטוח דירה. במחשבון זה תידרשו להכניס פרמטרים שונים כמו פרטי הנכס, וכן הכיסויים הנוספים במידה וקיימים. לאחר שקלול הנתונים, יציג המחשבון את המחירים שמציעות חברות הביטוח השונות. עם זאת, לא מדובר בהצעה מותאמת אישית, כדי לקבל הצעה המותאמת בדיוק עבורכם, תידרשו לפנות ישירות אל חברת הביטוח.
הפרמטרים הכלולים במחשבון ביטוח הדירה הם:
- סוג מבנה וקומה: כאן ניתן לבחור בין בית פרטי, דו-משפחתי או משותף, כאשר במקרה של בניין משותף יש לציין האם מדובר בקומת קרקע, קומה עליונה, קומת גג או קומת ביניים.
- גיל המבנה: בסעיף זה יש לציין את גיל המבנה בשנים.
- סכום ביטוח המבנה בש"ח: סכום זה מתייחס לעלות המוערכת של בניית הדירה (ללא ערך הקרקע). כדאי להצטייד בהמלצה של איש מקצוע כדי לקבוע סכום זה, אך ניתן גם להיעזר בכלל אצבע – עלות של 5,500-7,000 שקל למ"ר, המשתנה בהתאם לגיל המבנה ומצבו.
- כיסוי לנזקי מים: כאן יש לבחור האם במקרה של נזקי מים, יעדיף הלקוח שימוש בשרברב פרטי, או שרברב מתוך רשימה של חברת הביטוח, כאשר לכל בחירה יש משמעות כספית. אפשר גם לסמן כי לא מעוניינים כלל בכיסוי זה.
- האם הוגשו תביעות בשנים האחרונות בביטוח מבנה? כאן יש לציין כמה תביעות הוגשו בשנים האחרונות בביטוח מבנה (לא כולל נזקי מים).
- האם הביטוח נרכש לצורך משכנתה? אמנם פרמטר זה אינו משפיע על מחיר הביטוח, אך אכן נדרש מאחר ובמקרה של נכס הממושכן לבנק, כספי ביטוח שיתקבלו במקרה של נזק יועברו לבנק.