


אם בעבר אנשים בגיל הזהב עסקו בעיקר בטיפוח הגינה, סריגה וטיפול בנכדים - היום הסבים והסבתות, ובמיוחד הפנסיונרים, הפכו לנוסעים מתמידים של חברות התעופה. יש להם כסף וזמן פנוי, ועם והמודעות הגוברת לשמירה על אורח חיים פעיל, אין פלא שהם רוצים לכבוש את העולם.
התיירות בגיל הזה מאוד מגוונת - לצד חופשות בטן גב במלונות מפוארים או קרוז בספינה מפנקת, יש גם צעירים ברוחם שיוצאים לטרקים במזרח או בדרום אמריקה, כולל ספורט אקסטרים, לעתים יחד עם הנכדים. מאחר והביקוש קיים, שוק התיירות המפותח יודע להציע אטרקציות לכולם, ללא קשר לגיל.

לצד היתרונות הרבים בגיל השלישי, כמו השחרור מהצורך לגדל ילדים ולעבוד במשרה מלאה במקביל, יש גם אתגרים חדשים שדורשים הכנה מראש, כמו היערכות למצב בריאותי רגיש, בדגש על רכישת ביטוח נסיעות לחו"ל מתאים לפני היציאה לטיול.
מאחר ומדובר במוצר ביטוחי בעל חשיבות רבה, רוב הישראלים לא יוצאים לחו"ל בלי לרכוש ביטוח נסיעות מתאים. בין אם מדובר במענה לבעיה רפואית שהתרחשה במהלך הטיול, אפשרות להוסיף כיסויים חשובים במהלך הטיול, או הצורך לבטח את הכבודה, כדי שתוכלו לקבל פיצוי במידה והגעתם ליעד ללא המזוודה שלכם.
החשיבות של ביטוח נסיעות לחו"ל
כל מי שהזדקק לטיפול רפואי בחו"ל, יודע שעלויות הטיפול במדינה אחרת עלולות להרקיע שחקים. אפילו עלות של טיפול שגרתי כמו ביקור רופא עלולה להיות גבוהה. כמובן שהוצאות אלו יהיו גבוהות יותר כאשר מדובר בהליך רפואי מורכב יותר כמו אשפוז או ניתוח.
נוסעים בגיל השלישי נוטים להיות חשופים יותר למחלות ופציעות, ולעיתים אף סובלים ממצב רפואי קיים עוד בטרם היציאה לחופשה, ולכן בעת רכישת ביטוח נסיעות לחו"ל, חשוב לדאוג לכיסוי מקיף ככל הניתן. פוליסה סטנדרטית של ביטוח נסיעות לחו"ל מעניקה כיסוי במקרה של צורך באשפוז, ניתוח דחוף, רכישת תרופות, פינוי רפואי, הטסות רפואיות, איתור וחילוץ ועוד.
חשוב להקפיד על דיווח מלא של מצבכם הרפואי לחברת הביטוח, כדי שבמקרה הצורך תהיו זכאים לקבל את הפיצוי המתאים
מה חשוב לדעת על ביטוח נסיעות לחו"ל בגיל השלישי?
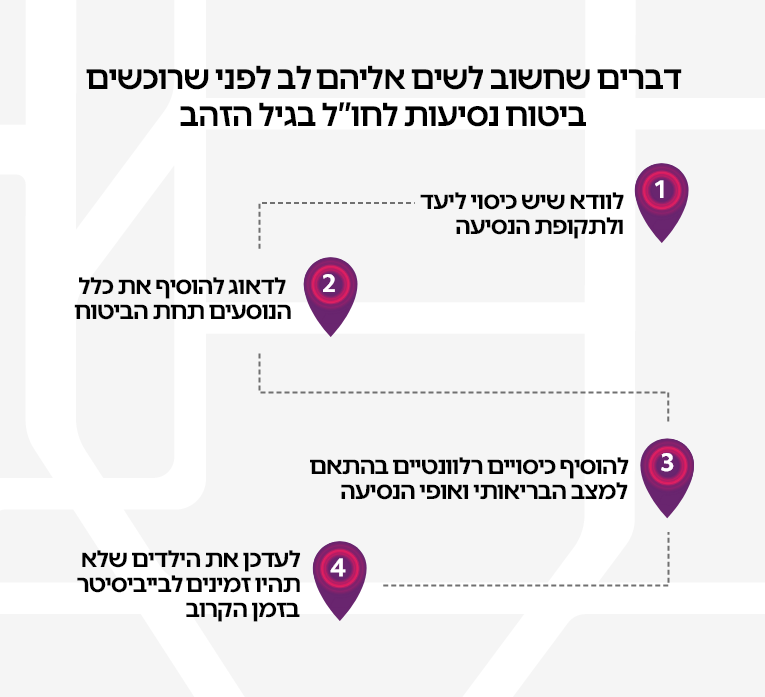
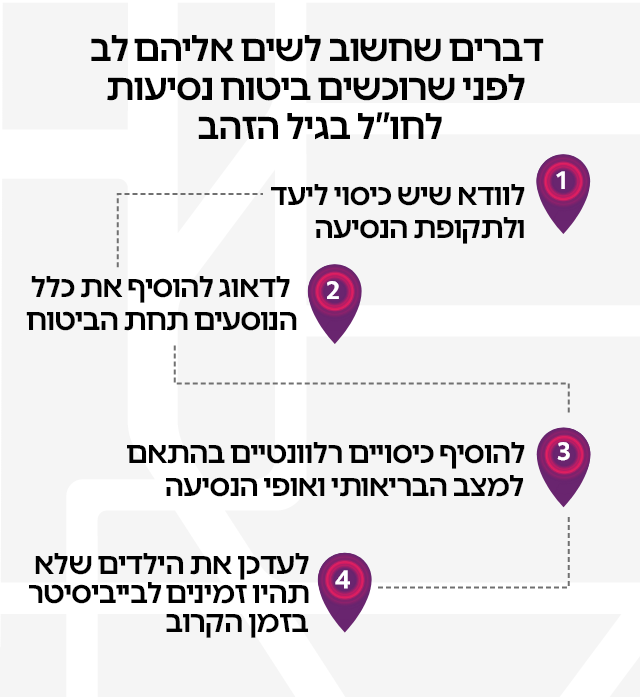
כל עוד הנוסע נחשב לאדם בריא ללא היסטורית מחלות קודמות, הביטוח המוצע הוא ביטוח סטנדרטי. חברת ביטוח 9 מבטחת נוסעים עד גיל 85, בכפוף למגבלות, כמו למשל הגבלת מספר ימי הנסיעה או רכישת הרחבה למצב רפואי קיים, מאחר שבאופן סטטיסטי, ככל שהגיל עולה, עולה גם השכיחות של בעיות רפואיות.
חשוב לדעת שפוליסה הסטנדרטית אינה מכסה מקרים שנגרמו עקב החמרה של מצב רפואי שהיה קיים בששת החודשים טרם היציאה מהארץ. על מנת לוודא שהפוליסה שאתם רוכשים מתאימה לכם, חשוב לספק לחברת הביטוח את מלוא המידע הרפואי אודות המצב הרפואי שלכם, כדי שתהיו מכוסים ברגע האמת.
כיסוי מצב רפואי קיים מחולק לשני הרחבים - הראשון מיועד לאלו שאושפזו או עברו טיפולים רפואיים בששת החודשים שלפני הנסיעה, כאשר גובה הפרמיה נקבעת לפי קבוצת הגיל. ההרחב השני מצומצם יותר ומיועד לנוסעים שנוטלים באופן קבוע תרופות (ללא אשפוז בששת החודשים שלפני הנסיעה). גם כאן גובה הפרמיה נקבעת על פי קבוצת הגיל, אך היא נמוכה יותר.
כאמור, חשוב להקפיד על דיווח מלא של מצבכם הרפואי לחברת הביטוח. שקיפות זו הכרחית על מנת שבעת הצורך, תוכל חברת הביטוח למלא את חלקה בחוזה שבין הצדדים, לספק החזר הוצאות וכד'.
 כיסויים נוספים שכדאי לשקול
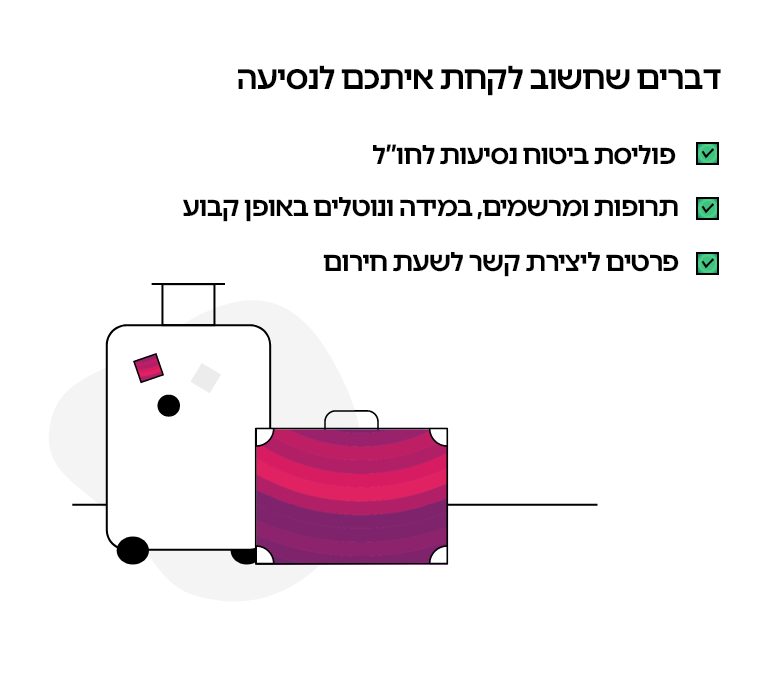
ביטוח נסיעות אינו מכסה רק מקרים רפואיים שהתרחשו במהלך הנסיעה, אלא מספק מענה למגוון רחב של אירועים ביטוחים, כמו למשל כבודה שנגנבה או ניזוקה. גם מזוודה שהגיעה באיחור ליעד או לא הגיעה כלל, עלולה לפגום בחוויה עוד לפני שהטיול התחיל. עכשיו במקום להתרכז ביופי ובאווירה של היעד החדש, צריך להסתובב בין חנויות ולחפש תחתונים ומברשת שיניים. כיסוי כבודה מספק מענה עבור מקרים אלו, מאחר והוא מעניק החזר כספי על פריטים, בכפוף לתנאי הפוליסה. שימו לב שעבור פריטים יקרי ערך כמו מחשב נייד וסמארטפון, ניתן לרכוש כיסוי נפרד, מאחר ואינם כלולים במסגרת כיסוי הכבודה.
במידה ואתם מתכננים לכלול בטיול שלכם פעילויות ספורט אקסטרים כמו שיט, רפטינג, צלילה, טיפוס הרים וכד', חשוב לרכוש כיסוי ייעודי כמו כיסוי ספורט אתגרי וכיסוי ספורט חורף. כך תבטיחו קבלת טיפול חירום עקב אירוע רפואי שנגרם בחו"ל כתוצאה מהפעילות הספורטיבית, בהתאם לכיסוי שרכשתם.