


מהו התחום שהכי חשוב לכם בחיים? לכל אחד תשובה אחרת, חלק יגידו משפחה, חברים, עבודה וחלק יסתפקו רק באהבה. אבל חשוב להזכיר משהו נוסף שרובנו לוקחים כמובן מאליו – הבית שלנו. זה הנכס היקר ביותר שנרכוש במהלך חיינו ובו גם נמצאים האנשים היקרים לנו ביותר. אבל מי דואג לשמור לנו על הבית?
כדי להבטיח שבמקרה של נזק לבית שלנו נוכל לקבל פיצוי כספי, כדאי לרכוש ביטוח מבנה דירה. מדובר למעשה בשני ביטוחים – הראשון הוא ביטוח מבנה, והשני ביטוח תכולה. מטרתו של ביטוח המבנה היא להגן עלינו מפני נזקים שייגרמו למבנה הבית שלנו. המבנה כולל למשל קירות, רצפה, תקרות, מרפסות וכן הלאה.
ביטוח תכולה מגן על התכולה של הבית, כלומר רהיטים, מוצרי חשמל, חפצי ערך וכד'. מטרת ביטוח התכולה היא לוודא שגם הפריטים שנמצאים בתוך הבית יהיו מוגנים מפני נזקים. לכן רצוי לרכוש את שני הביטוחים הללו יחד, ובכך להיות מוגנים בביטוח דירה מקיף הכולל ביטוח מבנה לצד ביטוח תכולה.
מה כולל ביטוח מבנה ואילו מערכות נוספות מכוסות בו?
ביטוח המבנה מיועד כאמור למקרה שבו ייגרם נזק לבית או לדירה שלנו. הנזק הזה עלול להיגרם כתוצאה משורה ארוכה של אירועים – מהצפה ועד שריפה, שיטפון ואפילו פגיעת ברק או רעידת אדמה.
ביטוח המבנה כולל גם כיסוי למערכות ותשתיות חיוניות בדירה כמו צנרת ואינסטלציה, חשמל, הסקה, מערכת מיזוג, הדוד החשמלי ועוד. גם שער החצר שלכם והשביל המוביל לדלת הכניסה אמורים להיות מכוסים בביטוח המבנה.
הכל כלול? מה אפשר להוסיף לביטוח מבנה?
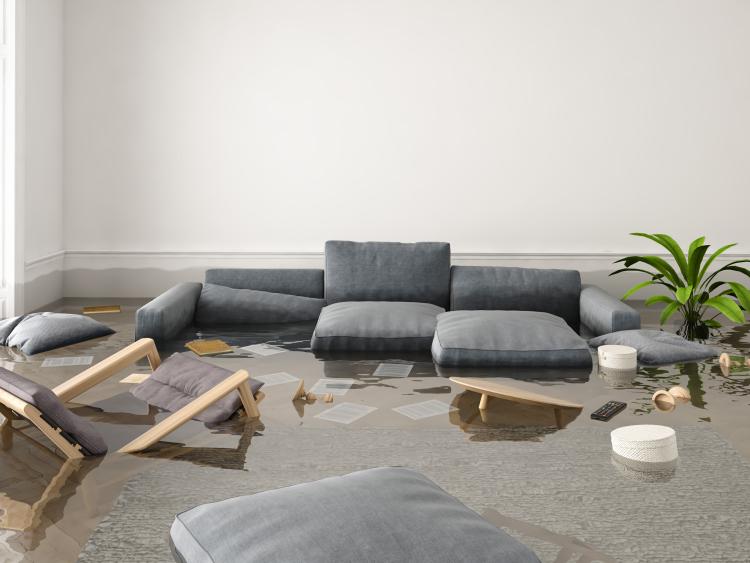
יש לא מעט אירועים שיכולים לגרום לפגיעה במבנה, את חלקם מכסה ביטוח המבנה הסטנדרטי, ואילו מפני אחרים אנחנו יכולים להתגונן באמצעות רכישה של כיסויים נוספים. למשל אם בדירה שלנו הייתה נזילה שגרמה לנזקי מים למבנה, כיסוי סיכוני מים ונוזלים אחרים יסייע לנו להתמודד איתה ביעילות ולדאוג לתיקון הנזק. כיסוי אופציונלי אחר הוא "כיסוי סכום ביטוח נוסף בבית משותף". הוא נועד למקרה של רעידת אדמה שגרמה למבנה המגורים שלנו נזק בשווי של 70% או יותר. כספי הפיצוי של כיסוי זה, יסייעו לנו בהקמה מחדש של מבנה המגורים המשותף.
אתם יכולים לערוך התאמות בביטוח המבנה ולהסיר כיסויים במידה ואין לכם צורך בהם
כיסוי צד ג' לדירה הוא חשוב במיוחד, שכן הוא נועד למקרה בו אדם שאינו מתגורר בדירה נפגע או נפצע, בגלל מה שאפשר להגדיר כרשלנות של בעל הדירה. למשל, אורח שהחליק במדרגות וסבל מנזק רפואי. הכיסוי מאפשר לנו להתגונן מפני תביעות שעלולות להגיע בעקבות אירועים מסוג זה.
כיסויים נוספים שאפשר להוסיף לביטוח מבנה כוללים "ביטוח שבר תאונתי" שיפצה אותנו על נזק שייגרם לכלים שבירים שהם חלק ממבנה הדירה כמו כלי סניטריה או זכוכית קבועה. דוגמא נוספת היא "כיסוי למבנה בדירה לא תפוסה", אותו ניתן להפעיל במקרה שנגרם נזק לדירה שאיש לא מתגורר בה במשך 60 יום או יותר.
האם אפשר להוריד כיסויים מביטוח מבנה?
לכל אחד מאיתנו צרכים שונים וגם הבתים שלנו שונים זה מזה. לכן עומדת לרשותנו האפשרות לערוך התאמות בביטוח המבנה ולהסיר כיסויים שאנחנו לא זקוקים להם - לדוגמה, ביטוח מפני נזקי רעידת אדמה, נזקי מים, ועוד.


